ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理

スクリーンショット
詳細
- 評価
- 3.6
- バージョン
- 41.0.0
- 開発者
- iBank Marketing Co., Ltd
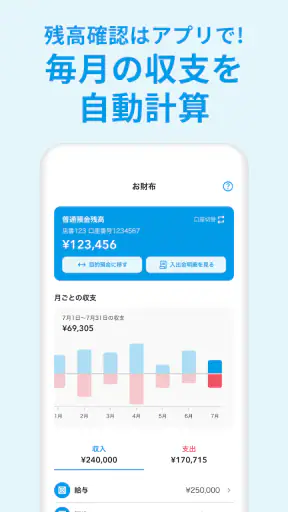
銀行口座の残高を確認するたびに、紙の通帳や銀行ごとのアプリを探すのが面倒だと感じる人は多いと思います。私が試した「ウォレットプラス」は、対応している金融機関の口座情報を見やすくまとめ、口座の中のお金を目的別に整理するためのファイナンスアプリです。単なる残高照会にとどまらず、「生活費」「近い将来の支払い」「使わない貯蓄」といった自分なりの区分でお金を眺められる点が特徴です。
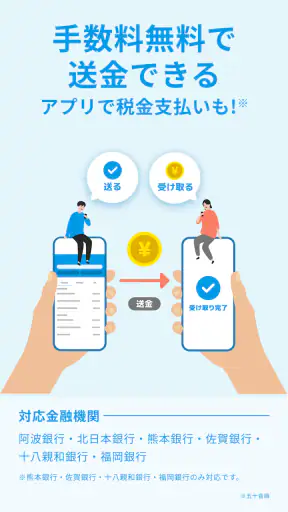
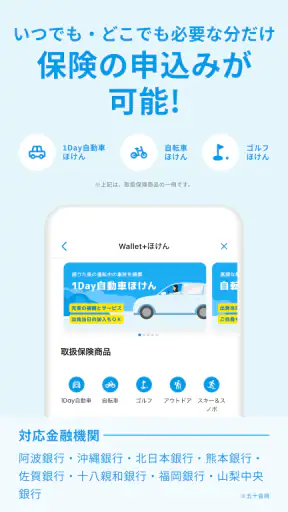
対応するのは阿波銀行、沖縄銀行、北日本銀行、熊本銀行、佐賀銀行、十八親和銀行、八十二長野銀行、広島銀行、福岡銀行、山梨中央銀行です。普段使っている銀行がこの中にある人なら、通帳を開くより手軽な確認方法として検討しやすいでしょう。一方、対応先以外の銀行を中心に使っている人には、最初から用途が合いにくいアプリです。
画面の読みやすさと、迷いにくい口座管理
このアプリの良さは、残高を確認する目的がはっきりしていることです。銀行アプリには振込やカード、キャンペーンなど多くの機能が並ぶことがありますが、ウォレットプラスは口座のお金を見るという中心目的に意識を向けやすい設計です。急いで残高だけ確認したいときにも、情報を探し回る感覚が比較的少なく済みます。
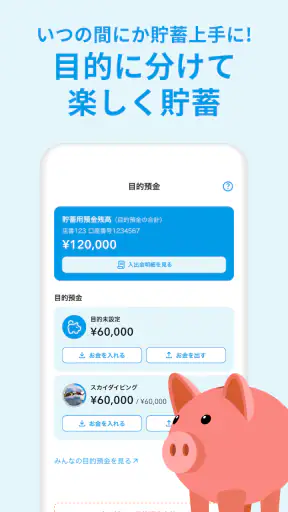
特に便利だと感じたのは、口座内のお金を目的別に分けて考えられるところです。実際に別口座へ資金を移動しなくても、頭の中で混ざりやすいお金を整理するきっかけになります。家賃や光熱費のような毎月の支出、旅行や家電のような予定支出、手をつけない貯蓄を区別しておけば、「残高はあるのに使えるお金が少ない」という感覚を見直しやすくなります。
この仕分け機能は、細かく管理したい人だけのものではありません。私は、最初から分類を増やしすぎない使い方をおすすめします。まずは「日常用」と「貯める用」の二つ程度に分け、数週間使ってから必要な項目だけ追加するほうが、画面を見たときに意味を理解しやすいからです。分類を増やしすぎると、管理そのものが負担になり、確認する習慣が途切れやすくなります。
文字情報を追うのが苦手な人にとっても、目的別に残高を整理できる考え方は役立ちます。口座全体の数字だけを見て判断するより、「今月使える分」と「触らない分」を分けて把握できるためです。ただし、画面の見やすさは端末の大きさや表示設定にも左右されます。小さな画面で数字を読むのがつらい人は、スマートフォン側の文字サイズや表示倍率を調整してから使うとよいでしょう。
評価は平均で3.6、寄せられた評価はおよそ4,900件、レビューは約1,600件あります。利用者の感じ方が一様ではないことを考えると、便利さは銀行の対応状況や本人の管理方法に大きく左右されるタイプだと私は見ています。誰にでも同じように役立つ万能な家計アプリというより、対応銀行の口座を日常的に確認したい人向けです。
数字を読む負担を減らすための使い方
残高を一度に判断しようとせず、見る順番を決めておくと操作の負担を下げられます。最初に口座全体の残高を確認し、次に目的別の金額を見るという順番なら、数字が多く表示されたときも混乱しにくくなります。毎回すべての分類を確認する必要はありません。給料日前は生活費、まとまった入金の後は貯蓄用というように、場面で見る場所を変えるのが実用的です。
家族のお金を一つの画面で共有したい場合には注意が必要です。自分の口座を自分で整理する用途には向いていますが、家族全員の資産や現金まで自動的に一括管理する家計簿とは役割が違います。家庭内で使うなら、誰がどの口座を確認し、目的別の分類をどう解釈するかを先に決めておくと、数字の食い違いを減らせます。
見え方・操作・生活場面から考える使いやすさ
視覚や操作の違いに対して感じたこと
銀行残高を確認するアプリでは、金額の読み間違いがそのまま支出判断につながります。その点で、目的別にお金を分けて見る考え方は、数字の意味を補いやすい仕組みです。「残高が多い」ではなく、「今月の支出に使える残高がどれくらいか」と考えられるからです。数字だけを記憶するより、分類名と一緒に確認できるほうが、短時間の操作でも判断しやすいと感じました。
一方で、銀行口座の管理は本人確認やログインなど、慎重な操作が必要な場面を含みます。指先の動かしにくさがある人、タップの誤操作が起きやすい人は、急いで操作しないことが重要です。駅や店のレジ前で片手操作をするより、落ち着いて端末を置ける場所で確認するほうが安全です。これはアプリの機能というより、金融情報を扱う道具としての現実的な使い方です。
視力に不安がある人は、明るさを上げすぎるより、周囲の反射を減らすほうが数字を読みやすい場合があります。画面を拡大すると一度に見える情報量は減るため、残高と目的別の項目を順番に確認する使い方が合います。逆に、情報を一画面で比較したい人は、表示を大きくしすぎるとスクロールが増えて不便に感じるかもしれません。
色だけで分類を判断する使い方には頼りすぎないほうがよいでしょう。目的名や金額を読むことを基本にすれば、色の見え方が異なる人でも管理しやすくなります。私は、分類名を「その他」のような曖昧な言葉にせず、「車検」「学費」「生活費」のように具体的に付ける方法を勧めます。これは見た目の問題だけでなく、記憶の負担を減らす工夫にもなります。
外出中、疲れているとき、通信環境が不安定なとき
このアプリが特に役立つのは、買い物の直前に使える金額を確認したい場面です。例えば給料日前にスーパーで食材を買うとき、口座全体の残高だけを見ると、別の支払いに取っておいたお金まで使えるように感じてしまいます。目的別に生活費と予定支出を分けておけば、実際の判断は生活費の区分を中心に行えます。私はこの「使ってよい残高」を先に決める使い方が、単なる残高照会より実用的だと思います。
通院や仕事の合間など、集中力が落ちている状況では、細かな家計簿入力よりも確認中心のアプリが向いています。支出を一件ずつ記録する作業が苦手でも、口座の状態を定期的に見るだけなら続けやすいからです。ただし、支出の理由まで詳しく振り返りたい人には、別の家計簿アプリのほうが向いています。ウォレットプラスは、口座の現状を整理する道具であって、買い物の内容を細かく分析する道具とは使い分けるべきです。
高齢の家族が自分の口座を確認する用途では、操作手順を紙に短く書いておくと安心です。「アプリを開く」「残高を見る」「目的別の項目を確認する」といった順番を決め、不要な操作を増やさないようにします。本人に代わって家族が管理する場合は、金融情報を扱うため、端末の貸し借りや認証情報の共有を安易に行わないことが大切です。
外出先で確認することが多い人は、通信状態や端末の電池残量にも気を配る必要があります。残高を確認したい瞬間に通信が安定しないと、アプリの使いやすさ以前に判断が止まります。大きな買い物の前は、店に入る前の落ち着いた場所で確認しておくと、レジ前で慌てずに済みます。
銀行アプリ、紙の通帳、家計簿との違い
対応銀行の公式アプリと比べると、ウォレットプラスは目的別にお金を考えたい人に魅力があります。銀行公式アプリが振込や各種手続きを重視する場合、こちらは口座の残高を生活の目的に結び付けて見る使い方に向いています。ただし、銀行の手続きを頻繁に行う人は、公式アプリを置き換えるのではなく、必要に応じて併用するほうが現実的です。
紙の通帳が安心という人にも、完全な代替になるとは限りません。紙ならページをめくりながら過去の動きを確認できますが、アプリは持ち歩く物を減らせます。文字を大きくして見たい、紙にメモを残したいという人は通帳が合うこともあります。一方、通帳を持ち歩くのが負担で、残高を短時間で確認したい人にはアプリのほうが便利です。
家計簿アプリとの比較では、入力の手間と分析の深さが分かれ目です。ウォレットプラスは口座内のお金の区分を整理するのが得意ですが、現金払い、複数の決済サービス、細かな費目まで一緒に振り返りたい人は、家計簿アプリを選んだほうがよいでしょう。反対に、記録作業が続かず、まずは銀行口座の残高を見える形にしたい人には、始めるハードルが低い選択肢です。
対応銀行と利用前に確認したいこと
利用を始める前に、普段使う銀行が対応先に含まれているかを確認することが最優先です。対応している銀行が複数ある人は、生活費用と貯蓄用の口座を目的別に考えやすくなります。反対に、メインバンクが対象外で、別の銀行だけが対応している場合は、管理したいお金の一部しか見られず、期待したほど便利にならない可能性があります。
また、口座を登録した後に、どの目的別区分を日常的に見るかを決めておくと、使い始めの混乱を避けられます。最初から理想的な家計管理を作ろうとせず、実際の支払いに直結する分類だけを残すのがコツです。分類は家計のルールを自動で作ってくれるものではないため、定期的に自分の生活に合っているか見直してください。
開発元はiBank Marketing Co., Ltdで、無料で利用できます。年齢区分は3歳以上で、金融情報を扱うアプリとしては、子どもが単独で使うというより、家庭で大人が口座管理の考え方を教える場面に適しています。無料で始められる点は試しやすい一方、対応銀行と自分の管理目的が合わなければ、インストールしただけで便利になるわけではありません。
Androidでは7.0以上が必要で、現在のバージョンは41.0.0です。古い端末を使っている人は、利用前にOS条件を確認しておくと、設定の途中で困りにくくなります。端末を家族から譲り受けた場合や、表示設定を大きく変更している場合は、ログインや数字の見え方も含めて、落ち着いた時間に一度試すのがおすすめです。
残る壁と、向いていない人
最も大きな壁は、対応銀行の範囲です。自分の銀行が対象外なら、目的別貯蓄の考え方が魅力的でも、中心的な用途には使えません。複数の銀行を一つに集約したい人は、対応状況を確認せずに乗り換えると、結局ほかのアプリや通帳を併用することになります。
もう一つの壁は、目的別の分類を自分で意味づけする必要があることです。分類があるだけで貯蓄が自動的に増えるわけではありません。毎月の入金後に金額を見直す習慣がなければ、区分は作ったものの実際の判断に使わなくなることがあります。私は、給料日や定期的な入金の後に一度確認する、といった具体的なタイミングを決めるのがよいと思います。
細かな支出分析、予算超過の通知、現金を含む総合的な資産管理を最優先する人には、別ジャンルのサービスが適しています。また、手続きを一つの銀行公式アプリで完結させたい人にとっては、管理用と手続き用を分けることが面倒に感じられるでしょう。視覚や操作に配慮した使い方はできますが、端末の表示設定や本人の操作環境まで自動で最適化されるわけではありません。
私の結論:対応銀行と目的が合えば、無理なく続く口座管理
ウォレットプラスは、銀行口座を細かく分析するより、「このお金は何のために取ってあるのか」を分かりやすくしたい人に合うアプリです。残高照会を入口にして、生活費と貯蓄を分けて考えられるため、家計管理が苦手な人でも始める理由を作りやすいと感じました。無料で試せることも、普段の確認方法を見直したい人にはうれしいポイントです。
私なら、対応銀行を使っていて、紙の通帳だけでは支出可能額を判断しにくい人にすすめます。まず二つ程度の目的に分け、買い物前や入金後に確認する運用から始めると、機能を持て余しにくいでしょう。読みやすさや操作のしやすさは端末設定にも左右されるため、自分の画面で数字を無理なく読めるかを最初に確かめることも大切です。
口座の残高を「使えるお金」と「残しておくお金」に分けて見たい人には、実用的な一歩になります。ただし、対応銀行の確認、目的別分類の見直し、必要に応じた公式銀行アプリや家計簿との併用は欠かせません。そこを理解して使うなら、管理を複雑にしすぎず、日々のお金の判断を少し楽にしてくれるアプリです。


